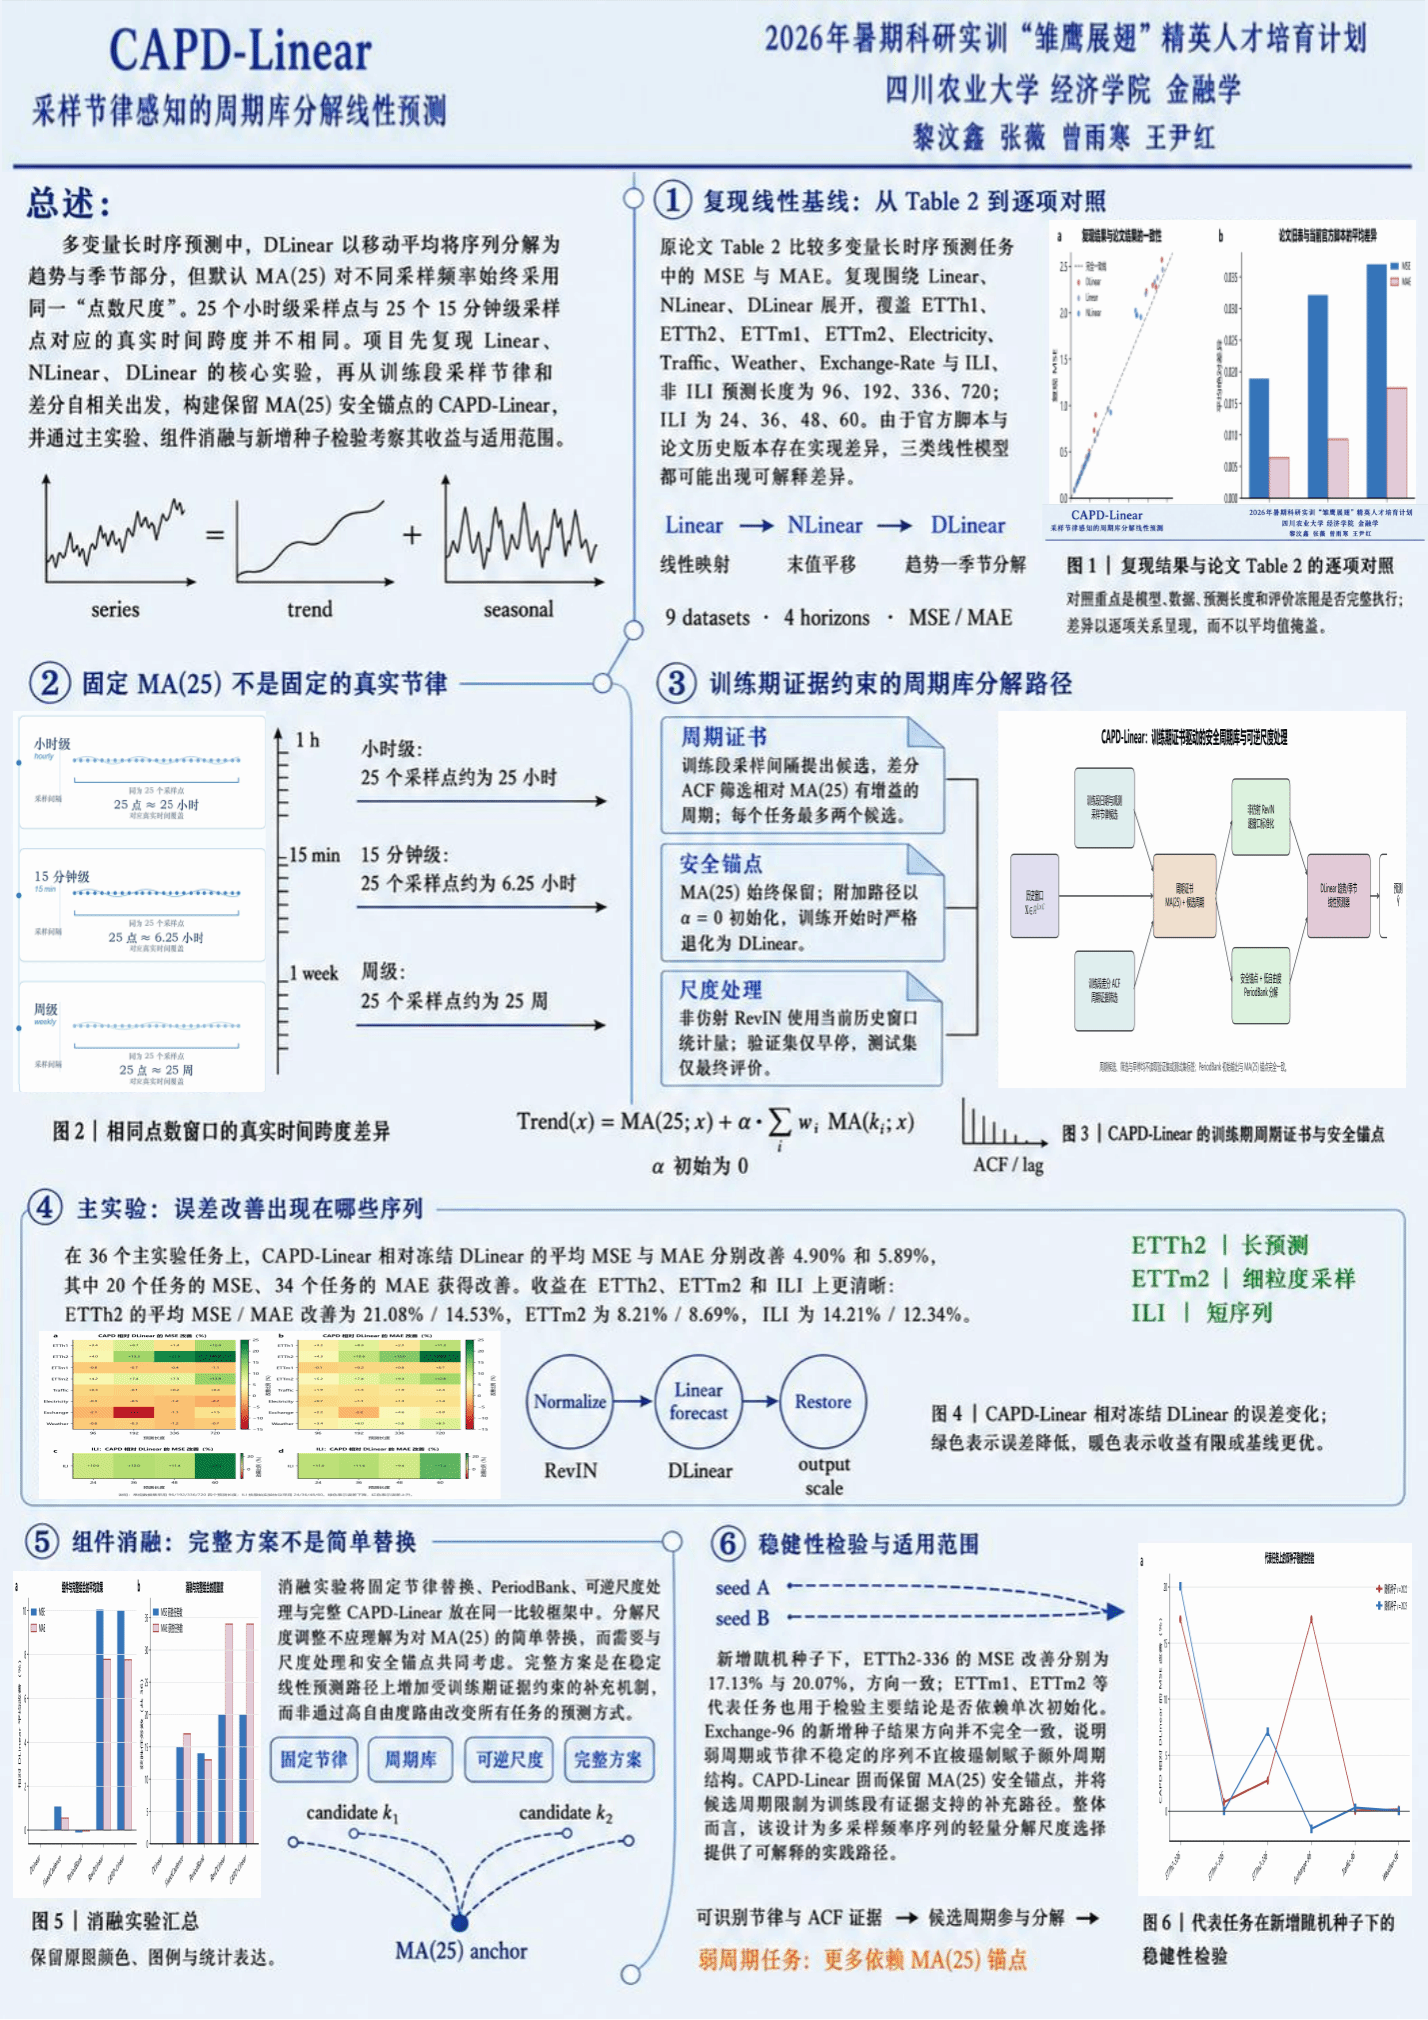
在多变量长时序预测中,DLinear通常使用固定的MA(25)将序列分解为趋势与季节部分。但相同的“25个采样点”,在小时级、15分钟级和周级数据中对应的真实时间跨度并不相同,固定点数窗口因此未必能够反映序列真正的采样节律。
本项目首先复现并核对Linear、NLinear和DLinear等线性基线,在此基础上提出CAPD-Linear。该方法保留MA(25)作为安全锚点,根据训练期自相关证据筛选候选周期,并将固定节律、周期库、可逆尺度处理及完整训练方案放在同一比较框架中,以减少单纯替换移动平均窗口所造成的不稳定性。
在36个主要实验任务中,CAPD-Linear相对冻结DLinear的平均MSE和MAE分别改善4.90%和5.89%;其中20个任务的MSE得到改善,34个任务的MAE得到改善。ETTh2、ETTm2和ILI上的收益较为明显。
需要说明的是,这些结果不意味着该方法在所有数据集、所有预测长度上都稳定占优。弱周期任务仍可能更多依赖MA(25)锚点,部分序列在不同随机种子下的改善方向也并不完全一致。因此,当前结论应限定为:采样节律和训练期周期证据可以为轻量线性预测器提供一种具有可解释性的尺度选择路径,其适用范围仍需通过更多数据和稳定性实验继续验证。
完整研究设计、实验结果和适用边界如图。