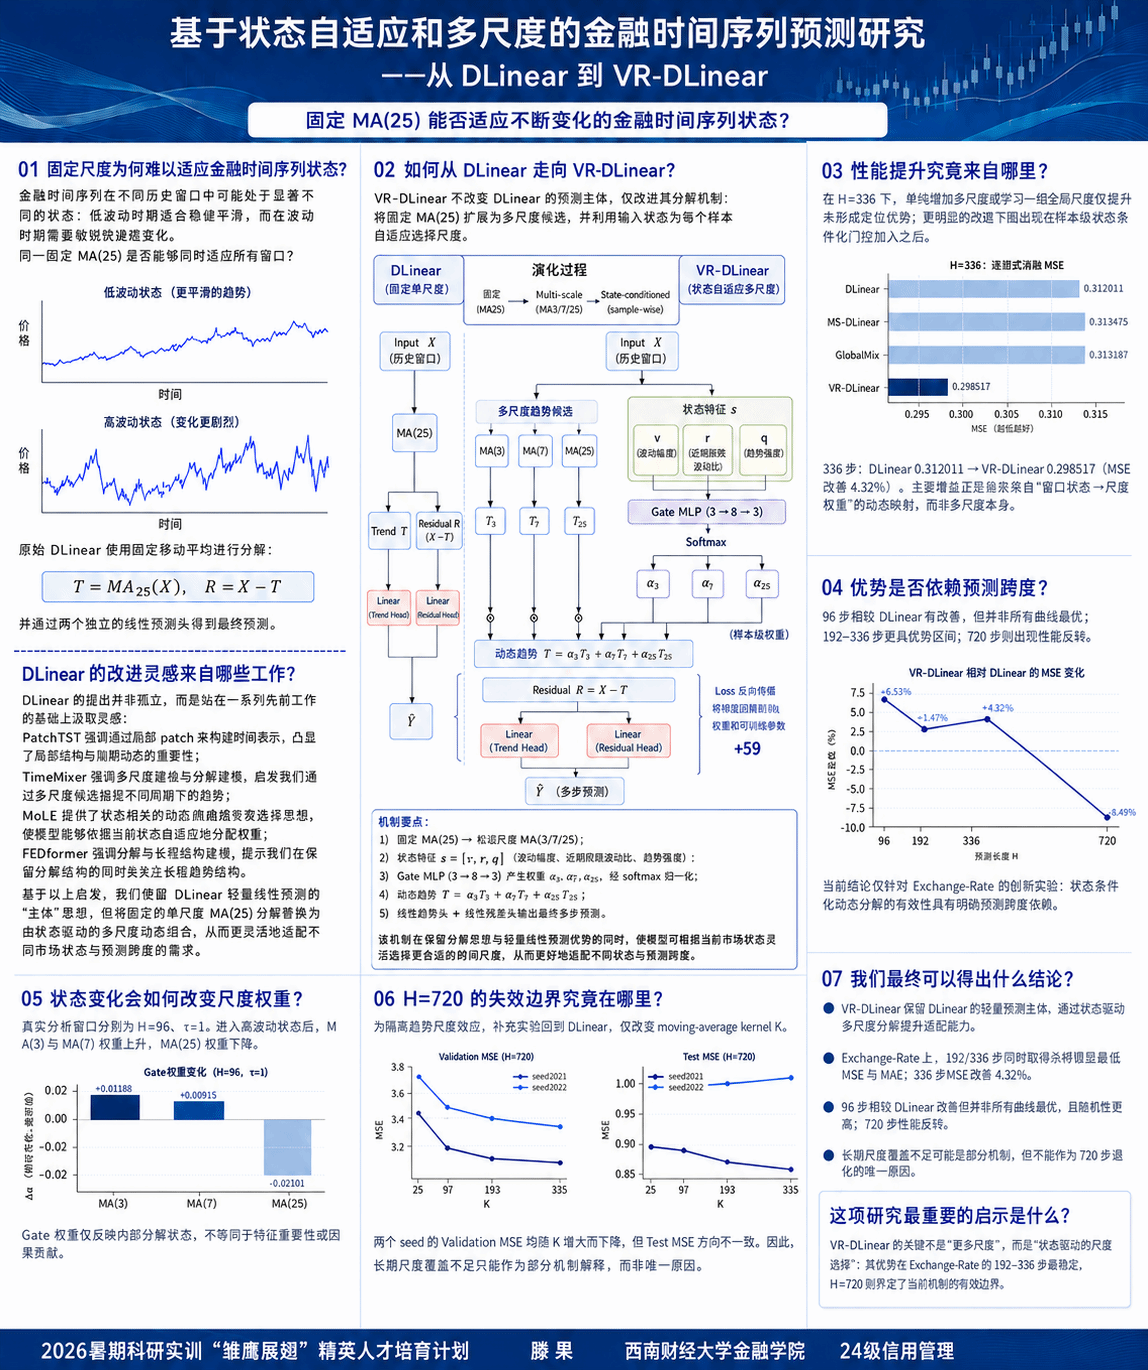
金融时间序列在不同历史窗口中可能处于低波动、高波动或趋势快速变化等不同状态。DLinear采用固定MA(25)进行序列分解,难以同时适应这些不断变化的局部状态。
VR-DLinear保留DLinear轻量、透明的线性预测主体,主要改进其分解机制:将固定MA(25)扩展为MA(3)、MA(7)和MA(25)组成的多尺度候选池,并根据波动幅度、近期变化和趋势强度等状态特征,通过门控网络为每个样本自适应分配尺度权重,得到动态趋势与残差分量。
在Exchange-Rate数据集的336步预测实验中,模型MSE由DLinear的0.312011下降至0.298517,改善约4.32%。实验表明,收益主要来自“窗口状态—尺度权重”的动态映射,而不是简单增加多个移动平均尺度。
该结果具有明确边界:96步预测并非所有曲线都得到改善;192至336步的表现相对稳定;720步实验出现性能反转。当前实验主要用于验证Exchange-Rate场景下状态条件化分解的有效性,不能据此推断模型在所有金融数据、所有预测长度或全部随机种子上普遍占优。720步结果也只能界定当前机制的有效边界,不能被解释为单一原因。
完整模型结构、消融实验、预测结果和局限性如图。