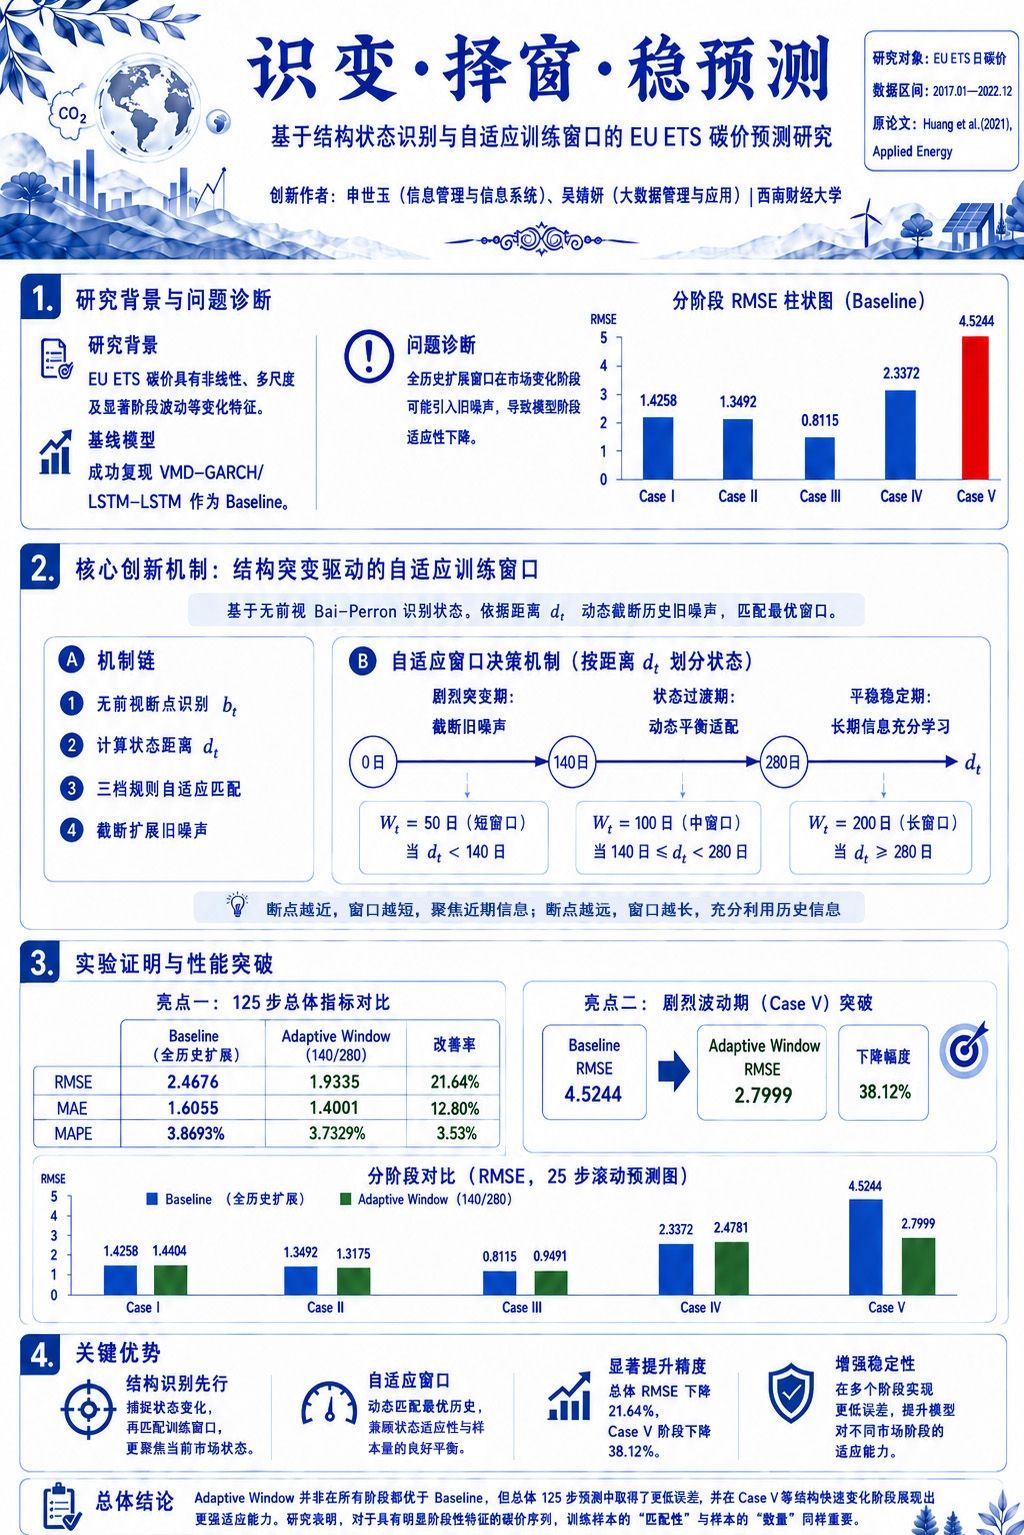
EU ETS碳价具有明显的非线性、阶段性和结构突变特征,不同市场阶段的数据分布和波动水平存在较大差异。传统模型采用全历史扩展窗口进行训练时,较早阶段的数据可能对当前状态形成干扰,使模型在市场结构快速变化阶段的预测能力下降。
本研究在VMD-GARCH/LSTM-LSTM基线模型基础上,引入基于结构突变识别的自适应训练窗口机制。首先利用Bai-Perron方法识别碳价序列中的结构断点,并计算当前时点与最近断点之间的距离 dtd_t;随后根据市场所处阶段动态选择50日、100日或200日训练窗口,使模型在剧烈变化阶段更加关注近期信息,在稳定阶段充分利用较长历史数据。
在125步滚动预测实验中,自适应窗口模型总体RMSE由2.4676下降至1.9335,改善约21.64%;MAE由1.6055下降至1.4001,改善12.80%。其中,在结构快速变化最明显的Case V阶段,RMSE由4.5244下降至2.7999,降幅达到38.12%,表明该机制能够有效增强模型对市场状态变化的适应能力。
实验同时表明,自适应窗口并非在所有阶段均取得更低误差,部分相对稳定阶段仍可能出现小幅波动。当前结果主要验证了结构状态识别与动态训练窗口在EU ETS碳价预测中的有效性,其稳定性仍需在更多时间区间、不同预测步长和其他碳市场数据上进一步检验。
完整研究思路、自适应窗口机制及分阶段预测结果如图所示。